Сколько в DeFi можно зарабатывать при капитале от $10 000
Когда люди слышат про инвестиции в крипторынок, они чаще всего ассоциируют это с предельно рискованным трейдингом. Купить дешевле, дождаться роста, продать дороже. Но крипторынок открывает возможности и для гораздо более надежных способов инвестиций.
В DeFi деньги работают иначе. Например:
Человеку нужно обменять ETH на доллары прямо сейчас — он платит комиссию за этот обмен.
Другой человек не хочет продавать свой BTC, но хочет получить под него займ в долларах — и платит процент за пользование деньгами.
Кто-то размещает стейблкоины в кредитном протоколе, чтобы эти деньги могли брать в займ другие участники рынка.
Инвестор может участвовать в этих процессах своим капиталом и получать часть комиссий или процентов. А BTC, ETH и другие активы не обязательно должны просто лежать в кошельке в ожидании роста: их можно использовать в позициях, которые приносят доход, пока вы постепенно накапливаете нужный актив.
Конечно, это не означает, что в DeFi есть одна цифра доходности, на которую можно рассчитывать всегда. У каждой позиции свой источник дохода, свои условия и свой риск:
- →Где-то комиссия выше, потому что актив сильнее колеблется в цене.
- →Где-то процент зависит от спроса на займы.
- →Где-то можно быстро забрать деньги, а где-то придётся ждать.
Почему я говорю о капитале от $10 000
Я называю $10 000 не случайно. Это не значит, что с меньшими деньгами в DeFi делать нечего.
На небольшой сумме можно спокойно освоить механику: завести кошелёк, перевести активы между сетями, открыть первую позицию, посмотреть, как начисляется комиссия или процент. Такой опыт помогает понять интерфейсы и не совершать первые ошибки уже на крупном капитале.
При этом, если вы хотите реально зарабатывать и минимизировать риски - тут уже нужна сборка сбалансированного портфеля. Где часть капитала мы направляем в более надежные инструменты. Часть — в более доходные позиции. Другую часть - оставляем свободной под новые возможности.
Смысл такого распределения — не ставить весь результат портфеля на один сценарий.
Когда рынок растёт, часть капитала растёт вместе с BTC, ETH и другими волатильными активами.
Когда рынок стоит на месте, комиссии с обменов или процент по займам могут приносить доход.
Когда рынок идет вниз, свободные стейблкоины позволяют не продавать уже собранные активы в неподходящий момент и перейти к следующему этапу стратегии.
Отдельная позиция может уйти в минус, выйти из заданного диапазона или принести меньше ожидаемого. Но весь портфель при этом показывает доходность в 20-30% годовых. Проверено лично мной на дистанции уже в 3 года.
Я не оцениваю такую стратегию по результату одной недели или месяца. Её задача — на длинной дистанции давать доход в разных фазах рынка и не зависеть целиком от одного актива, одной позиции или одной красивой цифры доходности.
При этом, на управление портфелем в такой спокойной стратегии я трачу минут по 30-60 в неделю.
Конечно, 30% - это не ставка в банке, и не обещание результата в конкретный месяц. В какой-то период портфель может заработать больше, в какой-то — показать около нуля или минус. Но если не ставить всё на один актив, одну позицию и один сценарий рынка, капитал получает больше шансов работать в разные фазы рынка.
Именно такой портфель я учу собирать на своей программе “DeFi-База”. Но об этом в другой раз.
Как я к этому пришёл
За 8 лет в инвестициях я успел поработать с разными способами размещения капитала: акциями, криптой, займами под залог недвижимости, проблемной недвижимостью, землёй и собственными проектами.
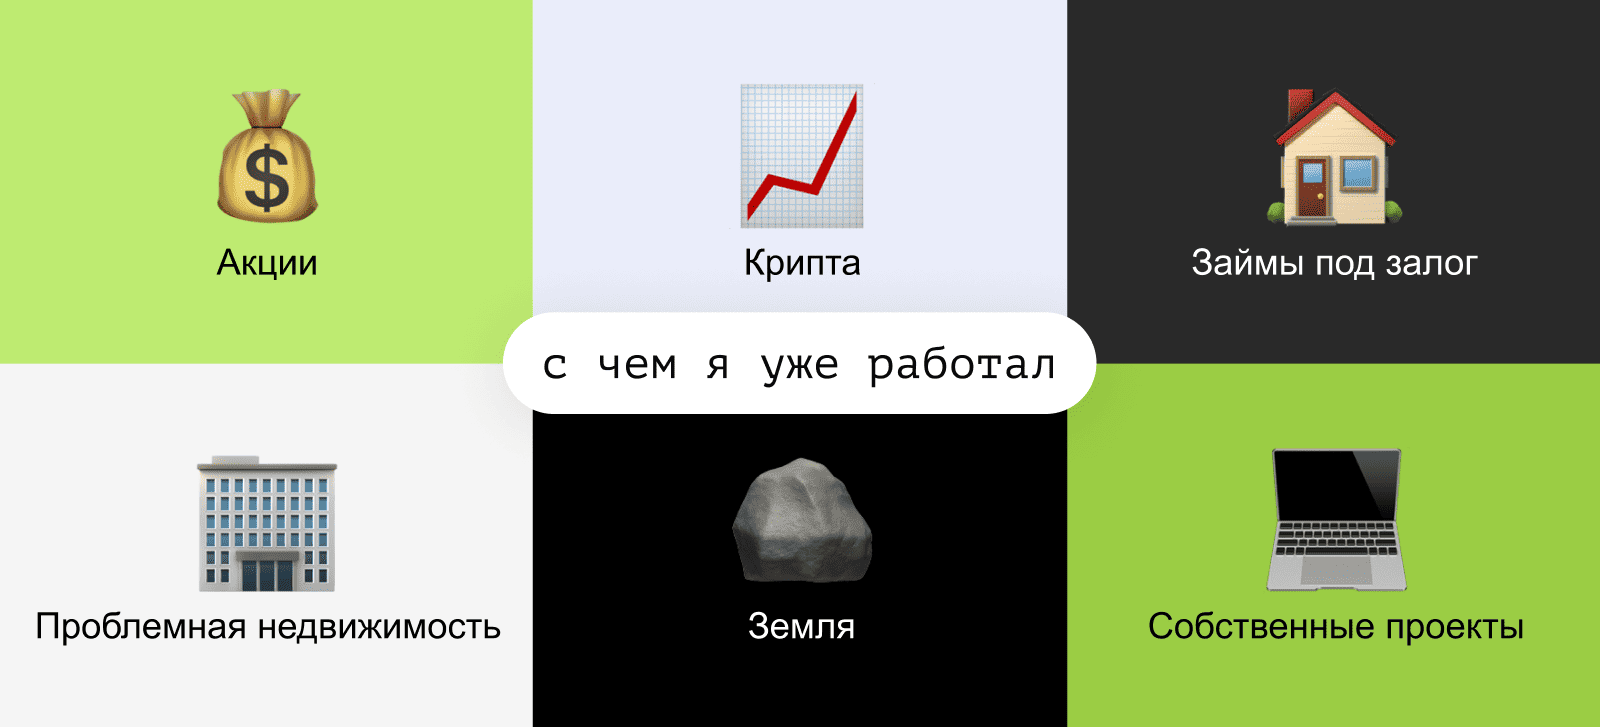
Каждое направление по-своему учило меня обращаться с деньгами.
🏠В займах под залог недвижимости можно было получать 2–3% в месяц. На бумаге это выглядит отлично. Но вместе с процентом приходили задержки, невозвраты, суды и ситуации, где нужно самому разбираться, как вернуть капитал. Доходность есть, а быстро выйти из такой истории уже не всегда получается.
🏗️В проблемной недвижимости и земельных сделках иногда встречались доходности, которые в привычных инструментах сложно представить. Но таких сделок мало. Они требуют времени, переговоров, юридической работы и постоянного участия. Нельзя просто найти один удачный вариант и бесконечно повторять его на большем капитале.
💻Мир крипты я открыл для себя еще задолго до всего этого. Сначала - через разработку. В 17–18 лет я работал с первой криптобиржей, писал торговых роботов, а позже сделал инструмент, который находил аномалии в торговых объёмах.
Меня зацепило, что здесь можно самому разбираться в механике, проверять идеи и применять их на своём капитале. По сути, DeFi дает возможность зарабатывать на том же, на чем в традиционном рынке зарабатывает банк. Последние 3 года я активно пользуюсь этими инструментами и к текущему моменту я перевёл весь свой инвестиционный капитал в DeFi.
За годы в крипте я видел и авторов каналов, которые строят контент вокруг самой рискованной части рынка: постоянно ищут новую монету, ловят резкое движение цены, зовут аудиторию в актив после роста, показывают удачные результаты. Иногда это действительно приносит деньги на коротком отрезке. Но зритель обычно видит только финальную картинку. За кадром остаются размер риска, убыточные попытки, момент входа и то, сколько капитала можно потерять, пока учишься отличать рабочую идею от случайной удачи.
Я видел и более прямые схемы: человек заранее покупает низколиквидный актив, потом привлекает к нему внимание аудитории, а на росте продаёт свою позицию. Поэтому я осторожно отношусь к любым советам в формате «покупай прямо сейчас».
Мне этот подход не близок. Я не хочу строить капитал на том, что должен каждую неделю угадывать следующую монету. Или на том, чтобы повторять за кем-то. Мне важно уметь самостоятельно, отдавая себе полный отчет в том, на чем и с какими рисками я зарабатываю.
Поэтому, я руководствуюсь следующими правилами при сборке портфеля.
Сначала я определяю задачу для капитала, а потом выбираю инструмент. Если мне нужен доход в долларах, я смотрю на одни позиции. Если хочу накапливать BTC, ETH или другой актив на годы вперёд — на другие. Если хочу использовать возможность с потенциально высокой доходностью, заранее ограничиваю размер такой позиции. Когда я целюсь в 40–50%+ годовых, я не делаю её основой портфеля и обычно направляю туда не больше 5% всего капитала.
При сборке портфеля я не пытаюсь угадать куда пойдет рынок. Никто не знает, куда завтра пойдут биткоин, эфир или фондовый рынок. Поэтому я постепенно набираю нужные активы, оставляю часть денег свободной и заранее понимаю, что буду делать, если рынок заметно вырастет или снизится.
Я не собираю портфель заново каждую неделю. Основные решения я принимаю до размещения капитала: определяю сроки планирования, размер позиций, допустимый уровень риска и потребность в другом уровне ликвидности. Дальше я в основном исполняю этот план.
Несколько портфелей под разные задачи
Сейчас я держу в DeFi несколько портфелей под разные задачи. В одном для меня важнее доход в долларах. В другом я постепенно накапливаю активы на длинный срок. В 3-м могу использовать более рискованные идеи, но заранее ограничиваю сумму, которую туда направляю.
В 2025 запустил Youtube-канал и блог в Telegram с обзорами трендов в DeFi, инструментов, новых возможностей. И начал проводить обучение по сборке инвест-портфеля, назвал программу “DeFi-База”. Рассчитываю, что и вас когда-то там увижу. Но об этом позже.
С тех пор как стал публичным - меня регулярно просят дать ссылку на личный портфель.
Почему я не даю ссылку на свои личные портфели
На первый взгляд это кажется логичным запросом. Если человек рассказывает про инвестиции, хочется открыть его кошелёк, посмотреть баланс, историю действий и самому решить, заслуживает ли его подход внимания.
Но ссылка на личный портфель редко даёт тот ответ, который человек ищет.
Приватность
Личный кошелёк для меня — примерно как банковская выписка: это часть личной финансовой жизни. В блокчейне достаточно связать адрес с конкретным человеком, и любой сможет увидеть размер его капитала, переводы и позиции. Я не вижу причин делать это публичным.
Кошелёк не показывает стратегию
Во-вторых, даже полностью открытый кошелёк не показывает стратегию. В нём видно, что я купил или разместил актив. Но не видно, какую задачу решает эта позиция, сколько времени я готов её держать, какую долю капитала на неё выделил и при каком условии перейду к следующему этапу стратегии.
Например, одна и та же позиция с BTC может быть частью портфеля на долгосрочное накопление. А может работать в портфеле, где я получаю доход в долларах и постепенно перевожу часть актива в стейблкоины. Внешне это может выглядеть похоже. По смыслу — это две разные стратегии.
Копирование
И 3-я причина — копирование чужих действий редко заканчивается хорошо.
Допустим, я открываю позицию на 3–5% одного из своих портфелей. Для меня это заранее ограниченный риск: у меня есть другие позиции, свободные стейблкоины и понимание, что я буду делать, если гипотеза не сработает.
Человек видит это действие, заходит туда же на значительную часть своих денег и считает, что повторил мою стратегию. Но у него может не быть ни запаса свободных денег, ни других частей портфеля, ни готовности спокойно держать позицию при просадке. В итоге одна и та же позиция для меня остаётся ограниченным риском, а для него превращается в ставку на весь капитал.
Я могу показать, почему выбираю тот или иной инструмент и какую роль он выполняет в моём портфеле. Но человек должен сам понимать, подходит ли эта идея его деньгам, срокам планирования и отношению к риску.
Что я решил показать вместо личных кошельков
Я взял часть своего капитала — $100 000 — и публично собрал из неё DeFi-портфель.
В нём я использовал одну из стратегий, по которой до этого в течение года вел другой свой портфель. Я знаю её сильные стороны, понимаю ограничения, и как она ведёт себя на длинной дистанции.
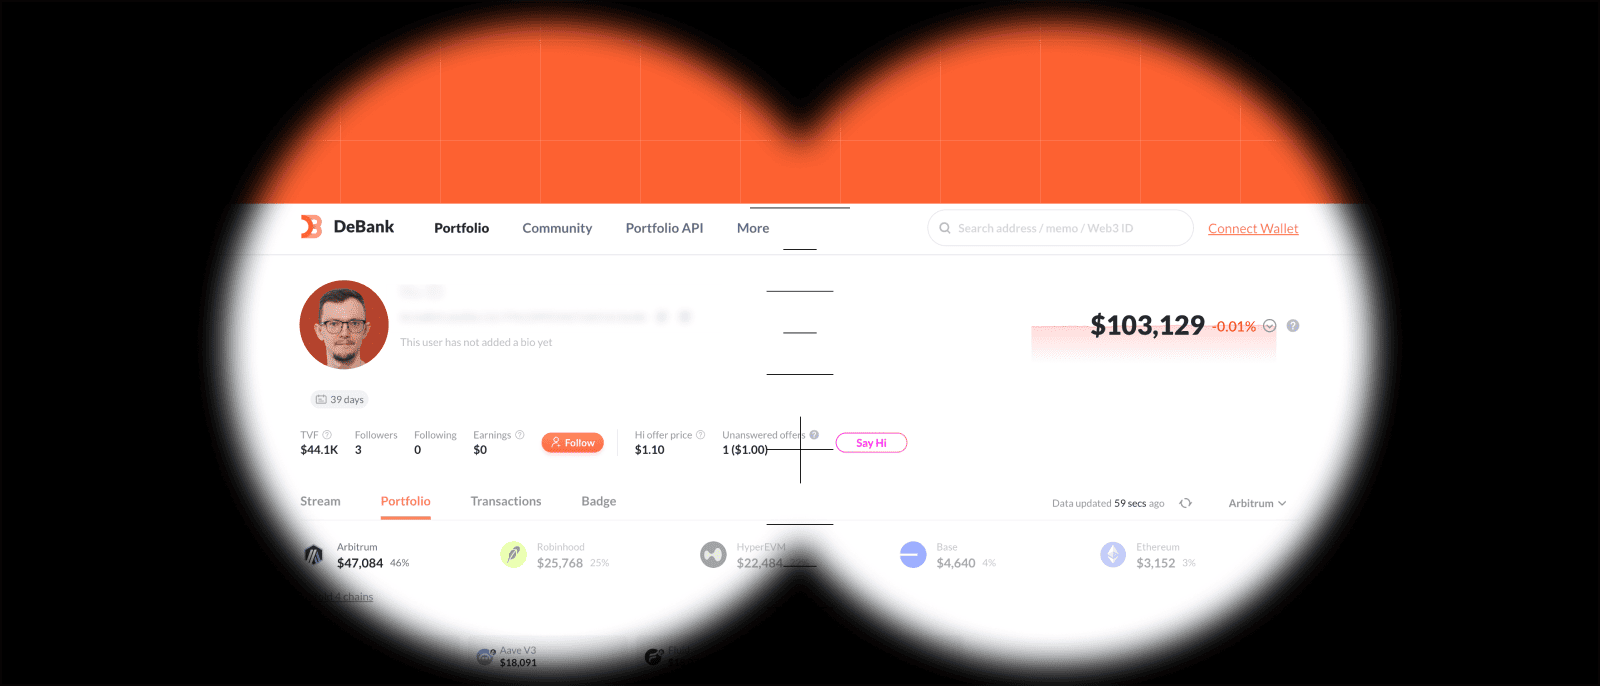
Внутри портфеля я работаю с несколькими видами DeFi-инструментов. Часть капитала направляю в кредитные протоколы, где доход формируют проценты по займам. Часть — в позиции, которые зарабатывают на комиссиях за обмен активов. Отдельно использую стратегии для постепенного накопления BTC и ETH: актив не просто лежит в кошельке, а продолжает работать.
У каждого инструмента своя задача, сроки планирования и допустимый уровень риска. Поэтому я не сравниваю их по одной цифре доходности и не пытаюсь найти «самую выгодную» позицию на сегодня.
Управляю портфелем в реальном времени. Цена активов меняется — я это показываю. Позиция приносит больше или меньше комиссий, выходит из заданного диапазона, меняет состав активов — всё это остаётся в обзорах. Я не убираю неудобные моменты из истории и объясняю, как с ними работаю.
Зрители обзоров узнают, почему я начинаю с одного актива, а не с другого. Почему в одну позицию направляю $2 000, а в другую — $10 000. Почему после роста рынка иногда не спешу размещать оставшиеся деньги. Почему позиция может заработать первые комиссии, но всё равно не выполнить свою основную задачу.
Мой ориентир — потенциальная доходность около 20–35% годовых в долларах.
Напоминаю, это не банковский депозит с заранее известной ставкой. Такой результат я получаю за счёт конкретных действий. За неделю или месяц портфель может показать рост, убыток или отсутствие изменений. По таким коротким отрезкам я стратегию не оцениваю.
Большинство ошибок в DeFi начинается с простой цепочки: человек видит высокий процент, выбирает позицию, отправляет туда деньги — и дальше остаётся один на один с интерфейсом, графиком и непонятными цифрами в кошельке. Он не знает, почему доходность изменилась, когда стоит волноваться, а когда достаточно просто ничего не трогать.
В обзорах я показываю всю дорогу, которую обычно не видно за скриншотом доходности: от первых решений до ведения уже собранного портфеля. Чтобы вы видели, как каждая часть капитала решает свою задачу и как я работаю с рисками.